Por qué tengo un 4 % en renta fija y ni un solo bono
Un 4 % de mi plan es renta fija. Y no tengo ni un solo bono.
Es una cuenta remunerada, un fondo monetario y préstamos privados. Liquidez esperando una oportunidad de inversión. En cambio, un 30 % del plan está en activos ilíquidos: capital privado (20 %) e inmobiliario (10 %).
Hoy te cuento por qué, en mi asignación de activos (asset allocation), prefiero tener más en capital privado que en renta fija.
Mis porcentajes y mis reglas responden a mi situación, no a la tuya. No son una cartera recomendada.
Lo que no me convence de los bonos o las letras del Tesoro
Son un préstamo a un Estado. Lo que pagan compensa el riesgo de impago, que también existe con un Estado, y la inflación. Y su valor depende de los tipos: cuando suben, el bono que ya tienes vale menos. En 2022, los bonos del Tesoro de EE. UU. perdieron un 12,5 %, su peor año en más de cuatro décadas.
Hoy el BCE paga un 2,5 % por los depósitos y la inflación de la zona euro está en el 3,8 %. El plazo corto no me cubre ni la inflación, y el largo me deja a merced de los tipos. Para mi horizonte, no compensa.
Lo que se paga por no poder vender
Así mide Cambridge Associates la prima por esperar:
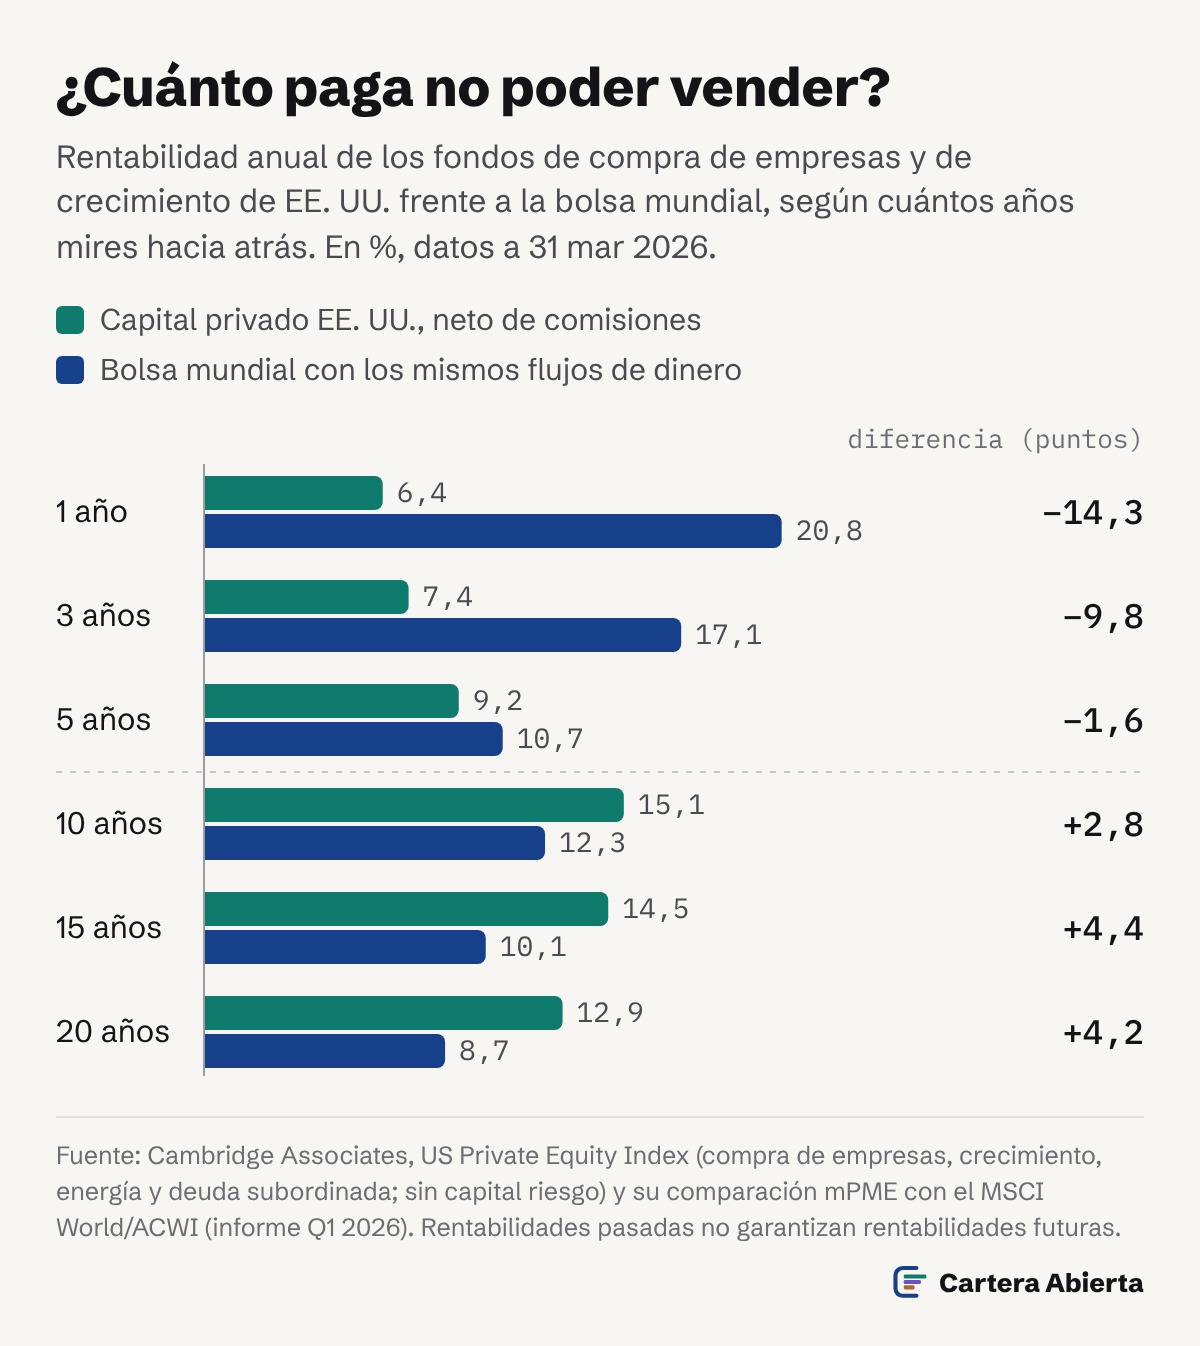
A 10 años o más, la media de los fondos de capital privado de EE. UU., sobre todo de compra y de crecimiento (buyouts y growth), ha sacado entre 2,8 y 4,4 puntos anuales a la bolsa mundial, neta de comisiones.
Pero aquí la media engaña:
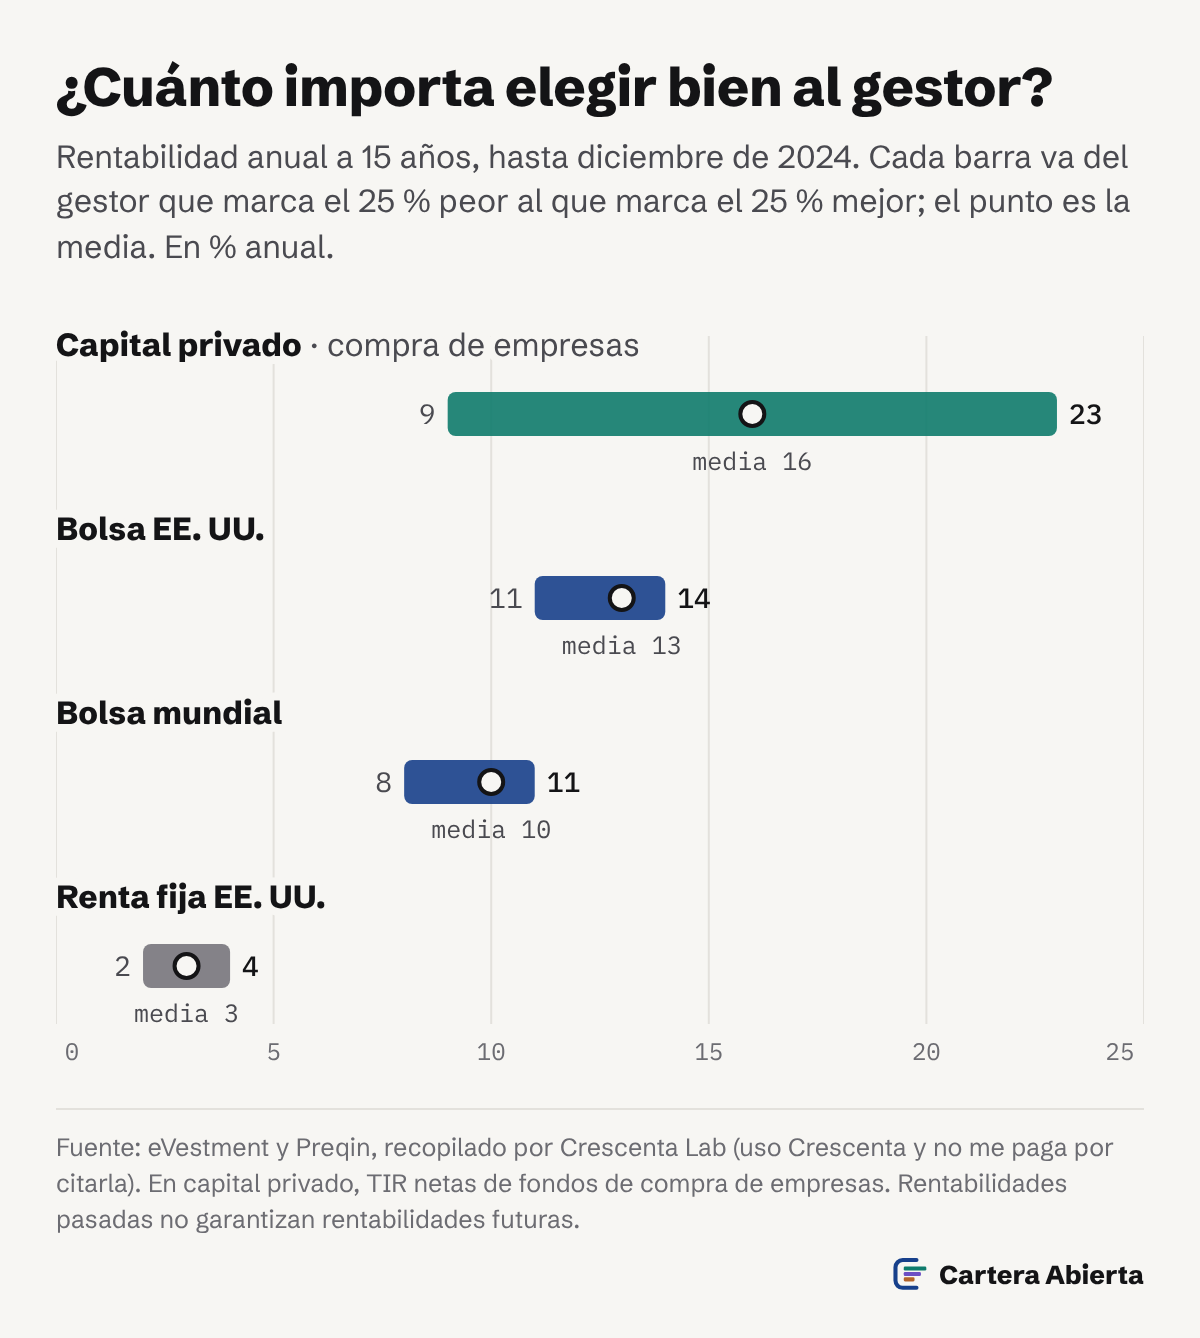
En los fondos de capital privado de compra de empresas, el 25 % mejor de los gestores rinde más de un 23 % anual, y el 25 % peor, menos de un 9 %. En bolsa mundial, la horquilla va del 11 % al 8 %.
En capital privado, la diferencia está en el gestor. Con una trampa: el primer cuartil solo se conoce años después. De los gestores que estaban arriba al levantar su siguiente fondo, solo un 17 % repitió (PitchBook).
Por eso busco gestores del primer cuartil y, como puedo equivocarme, reparto en varios fondos y en un mínimo de cuatro añadas seguidas (años de entrada).
La ley de potencias en capital riesgo (venture)
El capital riesgo invierte en empresas jóvenes, y ahí los resultados no se reparten como en bolsa. Siguen una ley de potencias (power law): unos pocos aciertos explican casi todo lo que se gana.
La estadística es dura. En EE. UU., casi un tercio de los negocios nuevos cierra antes de cumplir dos años, y la mitad antes de cinco (BLS). Con las empresas que reciben capital riesgo pasa algo parecido: de más de 21.000 rondas entre 2004 y 2013, el 65 % no devolvió el dinero invertido y solo un 4 % lo multiplicó por diez o más (Correlation Ventures).
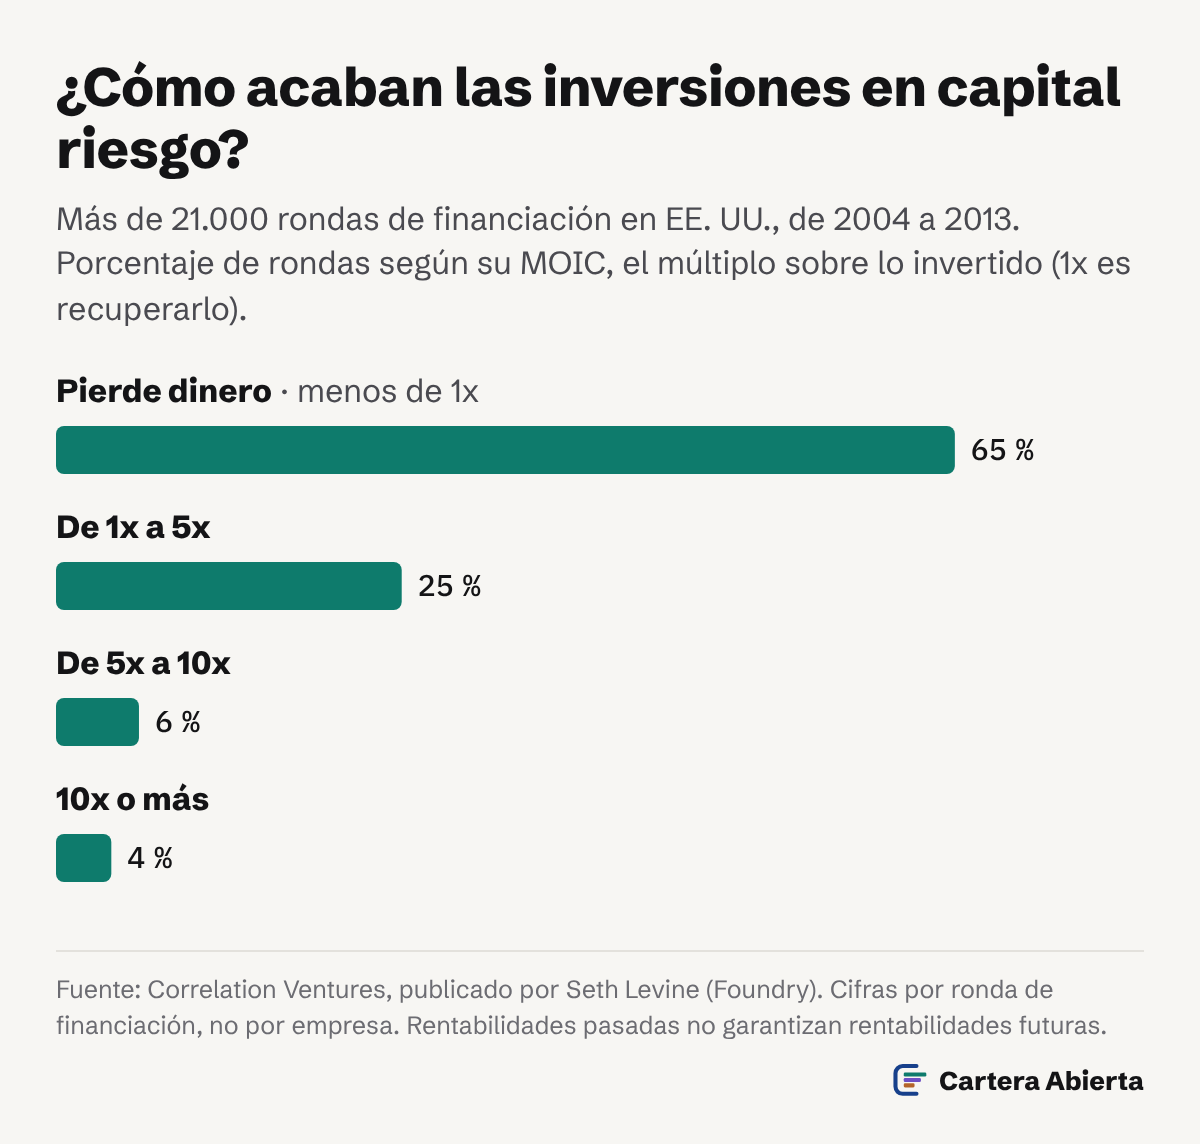
La asimetría está en el tamaño. Lo que se pierde en una empresa tiene un tope: lo que pusiste. Lo que puede ganar la que sale bien, no. Una sola que multiplique por 50 compensa 49 que se vayan a cero.
Por eso, en capital riesgo prefiero estar con poco que no estar: si me quedo fuera de la que sale bien, me quedo fuera de casi toda la rentabilidad. Y por eso reparto en muchas empresas, porque no sé cuál será el outlier: la excepción que sobresale y compensa al resto.
Por qué tengo un 20 % igualmente
→ Diversificación. Añade empresas que no cotizan en bolsa: en EE. UU., el 87 % de las que facturan más de 100 millones de dólares.
→ Robustez. Se valoran cada trimestre: no veo cada caída del día, aunque llega igual. Me quito el factor emocional de la bolsa, que se mueve con el sentimiento del mercado, y no vendo por pánico.
→ Es dinero que no voy a necesitar. Tengo un colchón construido con hábito de ahorro y varias fuentes de ingresos. Lo que pueda necesitar en cuatro años no entra aquí.
→ Líquido no significa vendible. En 2008 la bolsa mundial cayó un 40 %. Poder vender ese año era vender con pérdidas.
Mi opinión, para cerrar
La renta fija está sobrevalorada y es menos segura de lo que mucha gente piensa. Además, el dinero que está ahí tiene un coste de oportunidad: no está invertido en otra cosa.
Y los activos ilíquidos como el capital privado están infravalorados. El peaje de no poder vender pesa menos de lo que se cree si eliges bien al gestor y no vas a necesitar ese dinero, porque, históricamente, a 10 años o más ha tenido un rendimiento superior al de la bolsa mundial.
Si quieres aprender más sobre esto, echa un ojo a capital privado.
Cisco
P.D. En 1999, una tecnológica salía a bolsa con 4 años de vida. En 2025, con 12. Cada vez más, los años de más crecimiento pasan antes de llegar a la bolsa. Y es en capital privado donde pasan esos años.
Mi plantilla, hoy.
Mis ideas, cada semana.
Casi todo el mundo se cuenta el ROI: cuánto ha ganado desde que empezó. Muy pocos saben a qué ritmo lo han ganado.
- La plantilla que mide en TIR: qué parte de tu cartera tira y cuál frena
- Cada semana, un email corto: una idea, un movimiento o una lección
- Cada trimestre, los cambios de mi cartera y las decisiones detrás
- Y los detalles sobre mis posiciones: en la web no, en el email sí
ROI: lo ganado sobre lo aportado.
10.000 € que hoy son 18.000 €.
TIR: a qué ritmo se ha ganado, año a año.
Esos mismos 18.000 €, siete años después.